
El severo impacto del costo de vida sobre el bolsillo de los santafesinos y la proliferación de herramientas de financiamiento digital de fácil acceso centraron el debate institucional en la Cámara de Diputados de Santa Fe.
Preocupación por el sobreendeudamiento familiar en Santa Fe: debate en Diputados sobre la crisis por el crédito para consumo diario
La actividad fue impulsada por la diputada Gisel Mahmud, quien promueve la creación de un Código de Protección de Consumidores y Usuarios. Advirtieron sobre el impacto de las billeteras virtuales en la toma de deudas exprés sin evaluación de cobrabilidad. Economistas señalan que la mora afecta al empleo y a la actividad macroeconómica.
21 de octubre 2026 · 09:46hs
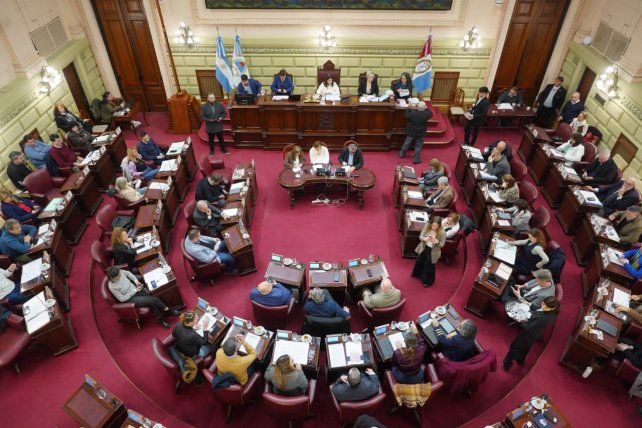
Debate en la Cámara de Diputados: alertan que las familias toman créditos en billeteras virtuales para comprar comida.
La sede legislativa albergó una jornada de análisis sobre el sobreendeudamiento de las familias, con el objetivo de evaluar causas, consecuencias y diseñar herramientas de protección legal para los consumidores.
La actividad fue encabezada por la diputada provincial Gisel Mahmud, impulsora de un proyecto de ley para la creación de un Código de Protección de Consumidores y Usuarios en el ámbito santafesino, pensado para acompañar a los hogares atrapados en espirales de deudas.
LEER MÁS: Mahmud llevó al Congreso Nacional la realidad de las familias santafesinas endeudadas
"Hay familias que tienen que elegir si llegan a fin de mes y ponen un plato de comida en la mesa o si pagan las deudas, o si contraen otra deuda para pagar la tarjeta de crédito", subrayó Gisel Mahmud, diputada provincial.
Tomar créditos para comer: el peligro de las billeteras virtuales
Durante su exposición, la legisladora santafesina remarcó que el patrón de endeudamiento sufrió una transformación crítica: la ciudadanía ya no apela al financiamiento para concretar bienes durables como viviendas o vehículos, sino para cubrir la canasta básica y gastos cotidianos de supervivencia.
Uno de los ejes más controvertidos expuestos en la jornada fue el rol de las plataformas digitales, Fintech y billeteras virtuales:
Falta de evaluación de riesgo: Mahmud cuestionó la inmediatez con la que se otorgan préstamos sin cotejar los ingresos ni la capacidad real de devolución del solicitante. "Con cinco minutos en una computadora y un clic vos podés acceder a un recurso económico que a lo mejor no tenés capacidad para devolver", graficó.
Cadena de morosidad: la falta de controles genera que las personas tomen nuevos créditos con tasas usureras para cancelar compromisos previos, derivando en un efecto bola de nieve que involucra tanto al sistema financiero formal como a prestamistas informales.
Impacto macroeconómico y el principio de "crédito responsable"
Por su parte, el economista Emiliano Libman, referente de la Fundación Fundar, advirtió que la morosidad recurrente trasciende la angustia del hogar y se transforma en un problema macroeconómico grave. Un incremento sostenido de la mora provoca endurecimiento de tasas de interés, menor oferta crediticia para la producción y una caída directa en el consumo y el empleo.
En el plano preventivo, Paula Arias, presidenta de la Asociación de Protección de Consumidores (APRECO), instó a avanzar hacia una legislación que incorpore de manera obligatoria el principio de crédito responsable:
Regulación publicitaria: frenar estrategias comerciales engañosas o abusivas orientadas a sectores vulnerables.
Educación financiera: exigir a las entidades la entrega de información transparente, detallando el Costo Financiero Total (CFT) e intereses antes de concretar la operación.
Mecanismos de salvataje: establecer vías administrativas y judiciales que permitan la reestructuración o regularización de deudas en casos de quebranto familiar.
Noticias relacionadas
Giuliano: "Impedir la sesión fue cerrarle la puerta a las familias santafesinas que necesitan respuestas"
Debate en Diputados por el nuevo sistema de recompensas: "Llevamos 96 millones entregados"
Gustavo Puccini en Neuquén: "Santa Fe ya es socio estratégico de Vaca Muerta"