
El Centro de Estudios y Servicios (CES) de la Bolsa de Comercio de Santa Fe publicó el informe “Crédito y morosidad en la provincia de Santa Fe. Distribución territorial y sectorial”.
Se duplicó la morosidad en Santa Fe: 23 de cada 100 deudores no pagan con un mapa apuntando al norte y las grandes ciudades
Un informe de la Bolsa de Comercio de Santa Fe muestra que, entre octubre de 2024 y septiembre de 2026, los deudores en mora pasaron del 11,5% al 23,0% en la provincia. Santa Fe está por debajo del promedio nacional, pero las empresas santafesinas muestran un deterioro más marcado. Las mayores proporciones de morosos se registran en el norte, en Rosario y en La Capital.
14 de noviembre 2026 · 16:06hs
Se duplicó la morosidad en Santa Fe: 23 de cada 100 deudores no pagan y el mapa apunta al norte y a las grandes ciudades
El estudio se basa en datos de la Central de Deudores del BCRA, complementados con registros de ARCA y del Registro Nacional de Sociedades. Muestra que la expansión del crédito de los últimos dos años vino acompañada de un fuerte aumento de los incumplimientos.
Una mora que se duplicó
Entre octubre de 2024 y septiembre de 2026, la proporción de deudores en situación irregular en Santa Fe pasó del 11,5% al 23,0%. A nivel nacional, el indicador subió del 12,5% al 25,9%. La participación de la deuda morosa en el financiamiento total también se disparó: del 1,6% al 9,9% en la provincia y del 2,0% al 11,1% en el país. En ambos casos, el máximo de la serie se registró en agosto de 2026.
LEER MÁS: La morosidad en los créditos a las familias alcanzó el 18% en julio y suma 21 meses de suba continúa

En términos absolutos, la cantidad de deudores morosos santafesinos se multiplicó por 2,4: de 157.809 a 374.961 personas, entre humanas y jurídicas. El crecimiento superó ampliamente al de la cantidad total de deudores, que fue de 18,6% en la provincia. Según el informe, esto evidencia un deterioro de la situación crediticia de una proporción creciente de quienes tienen financiamiento registrado.
El documento aclara que el aumento de deudores no es en sí mismo una mala señal, ya que el crédito dinamiza el consumo y la inversión. Lo relevante es qué parte de la cartera entra en irregularidad.
Deudas impagas cada vez más grandes
El monto adeudado en mora por cada persona morosa creció con fuerza, en términos reales (a precios de septiembre de 2026). En las personas humanas, la deuda promedio pasó de $918.900 a $3.167.097 en Santa Fe (+244,7%), es decir, se multiplicó por más de tres.
En las personas jurídicas, el salto fue de 605,1%: de unos $18,8 millones a unos $132,3 millones por empresa morosa, bastante por encima del aumento de 320,0% registrado a nivel nacional.

Personas humanas: Santa Fe, mejor que el promedio del país
Entre las personas humanas, la proporción de morosos en Santa Fe subió del 11,6% al 23,2%, frente a un salto del 12,6% al 26,0% en el país. La deuda en mora sobre el total del segmento pasó del 2,9% al 14,9% en la provincia, contra un 18,0% a nivel nacional. Santa Fe registró niveles consistentemente inferiores a los de la Nación. Además, septiembre mostró una pausa en el avance de la mora en ambos indicadores.
Empresas: la deuda morosa santafesina supera a la nacional
Entre las personas jurídicas, la tasa de morosidad es menor que entre las personas humanas, pero también creció: del 5,4% al 11,3% en Santa Fe y del 8,0% al 14,7% en el país. Sin embargo, hay una excepción. La participación de la deuda morosa en el financiamiento de las empresas escaló del 0,4% al 4,6%, y desde febrero de 2025 supera al promedio nacional (3,7% en septiembre de 2026). Es el único indicador en el que la provincia está peor que la Nación. En septiembre, además, el ratio provincial se contrajo, mientras que el nacional siguió subiendo.
El mapa de la mora: norte y grandes ciudades
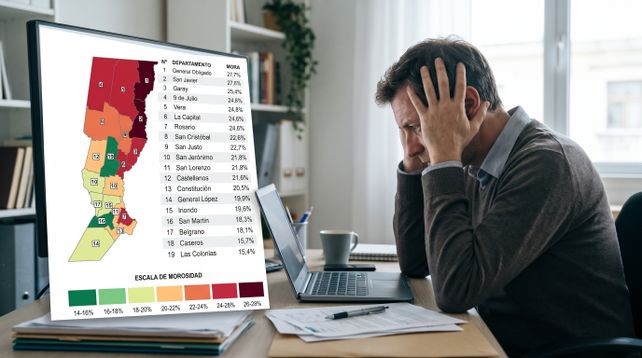
En personas humanas, los mayores porcentajes de deudores morosos se concentran en el norte santafesino: General Obligado (27,7%), San Javier (27,6%), Garay (25,4%), y 9 de Julio y Vera (24,8%). A ellos se suman los principales aglomerados urbanos, Rosario y La Capital (24,6%). En el extremo opuesto se ubican Las Colonias (15,4%), Caseros (15,7%) y Belgrano (18,1%).
El informe advierte que los indicadores no siempre coinciden. San Lorenzo y San Jerónimo tienen menos morosos que el promedio provincial (21,8%), pero una mayor proporción de deuda en mora (16,6% y 15,4%). 9 de Julio, en cambio, tiene un alto porcentaje de morosos, pero solo el 10,7% de su deuda en mora, lo que sugiere incumplimientos de menor envergadura.
En las empresas, el patrón cambia. Dejando de lado Garay y San Javier, donde hay pocas personas jurídicas con deuda, los mayores porcentajes de mora aparecen en departamentos con importantes centros urbanos: La Capital (15,0%), Rosario (13,0%), Constitución (12,6%) y San Lorenzo (12,1%). Rosario y La Capital concentran el 68,2% de las empresas morosas, por encima de su peso en el total de personas jurídicas con deuda de la provincia (57,2%). El informe lo describe como una sobrerrepresentación de la morosidad en los grandes centros urbanos.
Qué sectores sufren más
Al analizar la deuda en mora según la actividad del deudor, el informe encuentra una amplitud significativa: la rama más afectada tiene una tasa casi once veces mayor que la menos afectada. A la cabeza están:
- Alojamiento y servicios de comida: 17,6%, más del doble del promedio sectorial (7,5%).
- Asociaciones y servicios personales: 15,0%.
- Actividades administrativas y servicios de apoyo: 14,2%.
- Transporte y almacenamiento: 13,7%.
Más abajo se ubican la construcción (7,4%), la industria manufacturera (5,5%), el agro (4,9%) y los servicios inmobiliarios (4,3%). Cierra la intermediación financiera y seguros, con 1,6%.
La tasa aumentó en todas las ramas: el promedio sectorial pasó de 1,1% a 7,5%. Las actividades que partían de niveles cercanos o inferiores al 1% (industria, trabajadores en relación de dependencia y comercio) registraron los mayores aumentos relativos. La construcción, que estaba entre las más comprometidas, apenas triplicó su tasa.
La conclusión del CES es que el aumento de la morosidad es un fenómeno transversal al sistema económico y no propio de una actividad en particular. Con la mora en niveles máximos y un fuerte crecimiento de los montos impagos, la evolución de los próximos meses será clave para medir la salud financiera de hogares y empresas.
EL INFORME COMPLETO
Noticias relacionadas

Hasta $1.300.000 por dos meses: cuánto cuestan las colonias de vacaciones en Santa Fe
Hábitos alimentarios en Santa Fe: el 60% eligió las milanesas como su plato más representativo
La ciudad de Santa Fe celebra los 453 años de su fundación con una amplia agenda cultural